
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
金融监管部门提示防范不法贷款中介带来的费用和借贷风险。中介口头承诺不能替代真实借款合同,借款成本与还款义务应向正规机构核实。
🎭 常见过程,分步看清
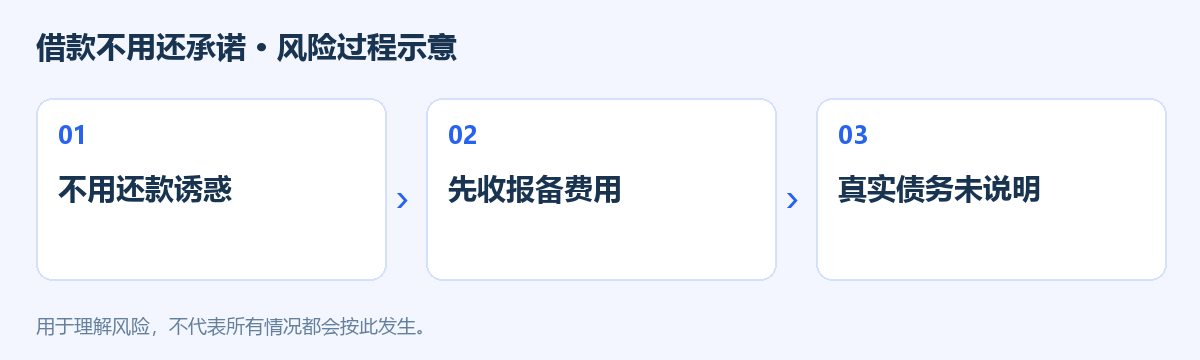
1️⃣ 不用还款诱惑
有人声称某平台有漏洞,钱拿到不用还,应意识到其并无权替对方放弃债权。所谓平台不敢追究,也不是可以放心使用资金的证据。
2️⃣ 先收报备费用
要求先交技术报备或防催收费,并催你临时向亲友借一笔,应停止。自己已缺资金时,更不应为未经验证的放款承诺增加新的债务。
3️⃣ 真实债务未说明
随后提供的贷款页面可能存在高成本或不清楚条款,应独立核对真实合同和放款。中介说无需阅读、不用理会催收,不能替你承担后果。
⚠️ 真正的风险在哪里
需要关注的是先付费、声称借款不用还、再导向实际借贷的双重风险。不替任何不合规贷款的条款背书,也不简单断言借了就必须按对方所有要求偿还。具体责任应结合真实合同、资金和适用法律判断;但陌生人的免还口号没有保障,暴力催收同样不应被接受。债务压力需要真实梳理,不能靠另一个模糊承诺解决。
✅ 遇到这种情况,怎么防
1. 拒绝付费获取所谓免还漏洞,不提交伪造资料或隐瞒真实借款信息。
2. 核实机构、实际到账、总费用和期限,不让中介代自己作全部决定。
3. 债务困难通过真实债权方和正规法律渠道沟通,不向保证逃债的人交钱。
🆘 已经操作或付款怎么办
已交中介费,保存承诺与付款证据,核实是否真正发生借款及具体资金流向。发生争议寻求正规机构或法律专业帮助,遭遇威胁和非法骚扰及时留证报警。不要继续借新款支付所谓解除费,也不要按对方指示删除合同、转移资料或统一编造说法,避免问题更加复杂。
🛑 记住这一句
中介收技术费,不能让真实借款自动变成不用还的钱。
📌 报道与信息来源
信息收集于互联网。