
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
南通警方公开提示,不法分子会借惠民政策名义索取个人信息或诱导转账。补贴宣传本身不能证明申请入口真实,办理前应从发布政策的部门独立核实。
🎭 常见过程,分步看清
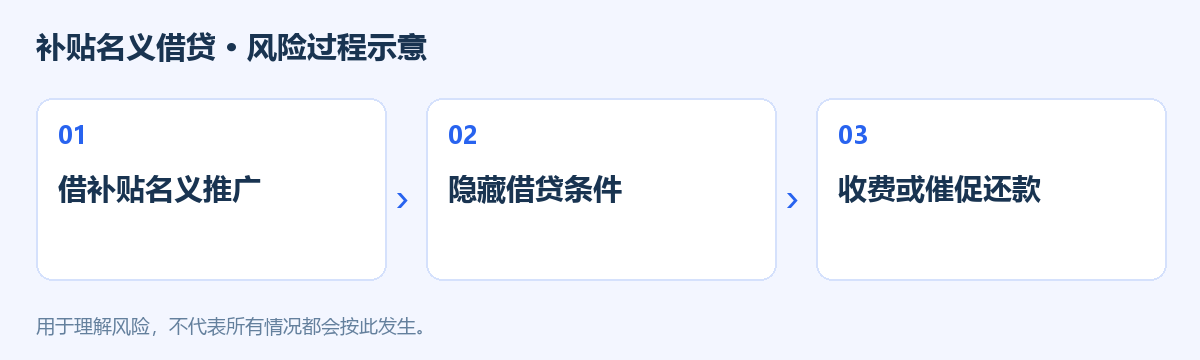
1️⃣ 借补贴名义推广
页面突出国家支持、补贴到账,却弱化实际业务名称。不要只看醒目的宣传字样,应确认最后提交的是补贴申请,还是借款、担保或代扣授权。
2️⃣ 隐藏借贷条件
如果展示的额度与实际到账不同,逐项查看先扣除的服务费、担保费以及后续还款日期。把所有支付义务列在一起,不能用单个低日费率判断成本。
3️⃣ 收费或催促还款
遇到未经确认的入账,或原还款入口突然无法使用,不要跟着陌生人转向私人收款码。保存页面和账单,联系实际金融机构查清原因。
⚠️ 真正的风险在哪里
把借款称作补贴,会让人忽略最重要的事实:钱由谁提供、是否必须偿还、总共要还多少。对方若同时要求开放通讯录、交出验证码,资金问题又会叠加隐私风险。不能仅凭广告判断每笔交易的法律性质,但不透明的主体和费用已经足够成为暂停操作的理由。
✅ 遇到这种情况,怎么防
1. 从政府部门正式渠道查政策名称、条件和入口,不以群聊或短信中的图标作为凭据。
2. 借款前保存完整合同和费用表,核对放款主体、到账数、期数及总还款额。
3. 拒绝把通讯录和短信权限作为领取补贴的条件;不为验证资格向陌生账户转账。
🆘 已经操作或付款怎么办
已经发生异常放款或扣费,应保存到账流水、合同、申请记录和对方催收信息,联系银行或平台核查。不要为解决旧账再借一笔不明贷款。遇到威胁、人身骚扰或疑似诈骗,及时向相关监管渠道及公安机关反映,由证据和合同判断具体责任。
🛑 记住这一句
补贴的名称不能替代政策核实,更不能遮住借款合同。
📌 报道与信息来源
信息收集于互联网。