
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
市场监管总局公开提供信用修复平台操作指南,说明相关事项有正式办理渠道。看到经营异常等记录时,应先确认记录类型和负责部门,不能直接相信陌生中介包删记录的说法。
🎭 常见过程,分步看清
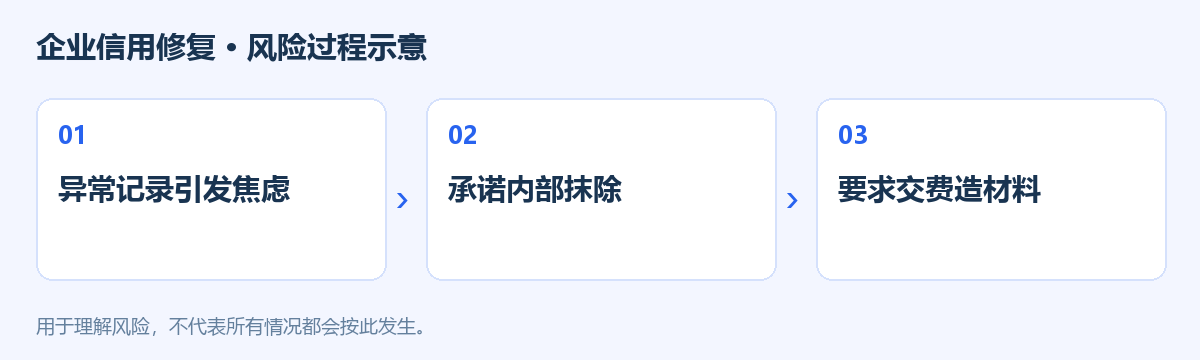
1️⃣ 异常记录引发焦虑
企业负责人收到提醒后,先从官方公示系统核实实际记录。陌生电话所称的异常可能不准确,也可能把不同类型的信用信息混在一起制造紧迫感。
2️⃣ 承诺内部抹除
中介承诺不整改也能消除全部痕迹,应要求说明具体程序和依据。能代办材料不等于能够绕过审核,更不等于任何记录都能处理。
3️⃣ 要求交费造材料
若要求签署不实说明、伪造场地资料或只提供处理后的截图,应停止。办理结果要自行从正式渠道查验,不能由收款方独自解释。
⚠️ 真正的风险在哪里
经营异常、行政处罚公示和银行征信记录的管理规则并不完全相同,不能把它们都称作一个可以一键洗白的分数。企业应解决真实问题并按要求申请,委托服务也要审查材料真实性。是否产生其他限制要看具体规则与事实,不应宣称一次异常必然导致所有融资、变更和经营活动都无法进行。
✅ 遇到这种情况,怎么防
1. 先向记录所属主管部门咨询适用条件和办理方式,核实官方渠道后再提交材料。
2. 如果委托代办,约定具体事项和费用,逐项审核以企业名义提交的内容。
3. 不交出不必要的账户控制权,不在空白文书上盖章,不购买所谓永久无痕的承诺。
🆘 已经操作或付款怎么办
已支付服务费的,保存合同、宣传和沟通,核查实际提交了哪些材料、办理到哪一步。发现虚假材料时及时向主管部门说明并咨询纠正途径,不让中介继续掩盖。涉及虚构服务或骗款,可向平台、有关主管部门或警方反映,处理企业信息问题时与账户安全措施分别进行。
🛑 记住这一句
信用修复应解决实际问题,不是花钱把事实抹掉。
📌 报道与信息来源
信息收集于互联网。