
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
反电信网络诈骗法规定相关机构开展风险防范,也规定对涉诈异常采取限制、暂停服务等措施时,应告知处置原因、救济渠道及所需资料,被处置对象可以提出申诉。
🎭 常见过程,分步看清
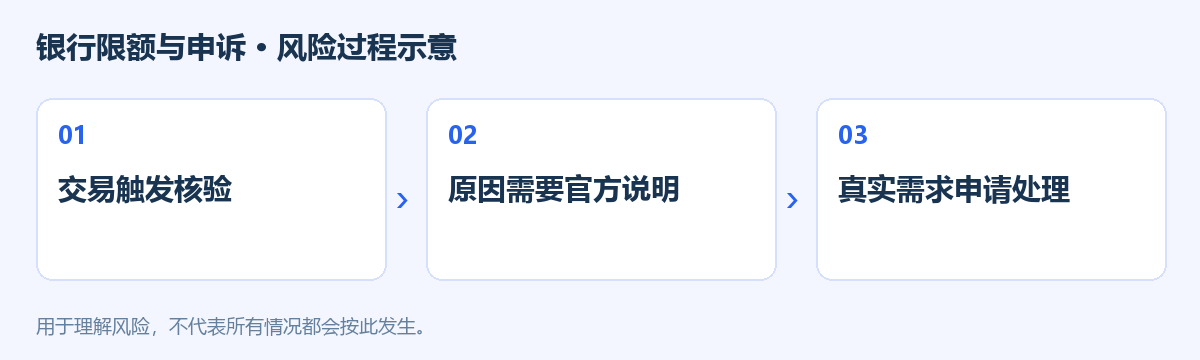
1️⃣ 交易触发核验
办理转账或取现被询问用途,先确认接触的是银行正规人员和渠道。可以如实说明实际业务,但不应向陌生来电提供密码或把钱转入所谓安全账户。
2️⃣ 原因需要官方说明
额度或服务受限的原因可能不同,不能仅凭日常流水小就作结论。向机构询问具体限制类型、处理依据和需要补充的资料,保留受理情况。
3️⃣ 真实需求申请处理
正常需求无法办理时,可按官方流程提出申请或申诉。不要听从陌生人建议用他人账户或拆分交易来绕过核验,避免引入新的风险。
⚠️ 真正的风险在哪里
需要关注的是用户对限额的实际困惑,不用银行全部正确或骗子必然使用某种通道的简单解释。风险控制不可能证明所有诈骗都被拦截,个别漏拦也不能说明针对普通用户的核验毫无意义。制度既有防范要求,也有解释和救济安排。应让用户知道如何合法处理真实需求,而不是把不便归咎于用户,或公开介绍规避监测的方法。
✅ 遇到这种情况,怎么防
1. 通过银行官方网点和客服了解限制原因、材料及办理进度。
2. 对真实交易如实说明,不配合冒充工作人员的密码、转账和共享屏幕要求。
3. 有异议保留记录并走申诉投诉渠道,不购买提额、解控或借卡服务。
🆘 已经操作或付款怎么办
已经受限且影响正常生活或经营,整理真实交易材料向采取措施的机构申请处理,必要时咨询其公布的救济渠道。若曾向陌生人交资料或转款,及时联系银行保护账户并报警。不要伪造用途或删除交易记录,也不要相信付费找关系就可以无条件解除全部限制。
🛑 记住这一句
核验可以配合,原因可以询问,正常需求通过官方申诉处理。
📌 报道与信息来源
信息收集于互联网。