
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
金融监管总局风险信息提及非法中介利用借款人身份办理汽车贷款、抵押贷款并变现车辆的行为。涉及车辆和借款的多份文件,需要逐项核实真实用途。
🎭 常见过程,分步看清
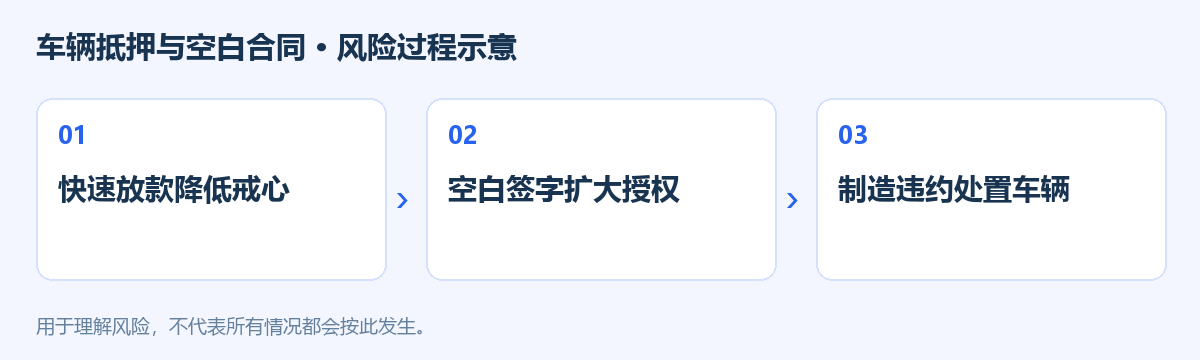
1️⃣ 快速放款降低戒心
急需周转时,对方承诺手续简单,却要求在空白借据、出售委托或未填写金额的合同上签字。先取得完整文本,分别确认出借人、实际到账、费用、还款和担保安排。
2️⃣ 空白签字扩大授权
约定还款日突然联系不上收款人,账户被更换,或被要求先交额外费用才能还款,不要只靠口头沟通。保存按时联系和尝试付款的证据,通过独立核实的渠道处理。
3️⃣ 制造违约处置车辆
对方随后主张已经违约,拖走车辆并要求高额赎车费用,应核查合同和实际程序。发生争议不意味着任何一方都能自行采用威胁、暴力或任意处分财产的方式解决。
⚠️ 真正的风险在哪里
抵押是担保安排,不能把签了抵押就等于同意随时卖车当作当然结论;但具体处置权利仍需结合合同、登记和法律判断。不同放贷主体的监管和资质要求也有区别,不能只看一张营业执照或统一要求某一种牌照。真正需要关注的是实际借款与书面债务是否一致,是否另附过度授权,以及违约是否被人为制造。低息宣传不能替代完整成本核算。
✅ 遇到这种情况,怎么防
1. 拒绝空白签名与不明出售授权,保存签署版本和实际到账证明。
2. 核实主体与全部费用,确认正常还款、提前还款和争议联系方式。
3. 还款受阻立即留证并寻求正规帮助,不为取回车再签虚假债务。
🆘 已经操作或付款怎么办
发现车辆被拖走或合同金额异常,整理借款、还款尝试、车辆登记和现场资料,向律师、相应监管或司法渠道求助;涉及暴力威胁及时报警。不要自行对抗拖车人员,也不要通过转移、隐匿财产等方式逃避合法债务。对争议款项和后续还款如何处理,应根据具体材料获得专业意见,避免新的逾期或证据缺失。
🛑 记住这一句
贷款金额、担保范围和出售授权,必须分别看清。
📌 报道与信息来源
信息收集于互联网。