
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
金融监管部门风险提示指出,不法中介以债务重组和优化为名,可能诱导借新还旧、高息垫资,并带来收费和信息泄露风险。
🎭 常见过程,分步看清
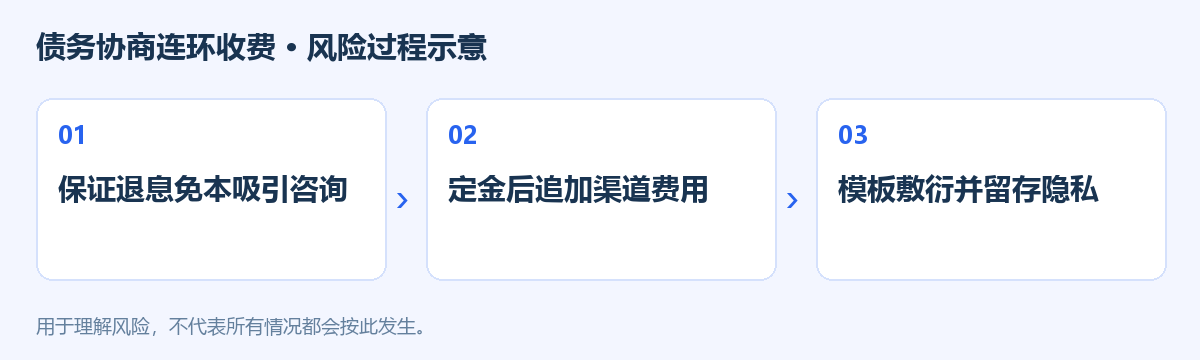
1️⃣ 保证退息免本吸引咨询
短视频承诺本金打折、全额退息或彻底屏蔽催收,先区分申请协商与保证结果。可以向债权人官方渠道了解可用方案,不把一张成功截图当成自己也能获批的证明。
2️⃣ 定金后追加渠道费用
中介收了定金,又要求结案费、关系费和保证金,却无法提供真实进展,应暂停。询问服务到底完成了什么,费用由谁收取,所谓机构同意能否直接核实。
3️⃣ 模板敷衍并留存隐私
最后只给通用话术模板,或让你提交虚假材料、故意失联,应拒绝。保护账单和身份信息,不让中介代管手机验证码、账户和所有对外联系。
⚠️ 真正的风险在哪里
债务减免和收费争议需要结合合同、机构类型及实际情况,不能断言正规机构绝不会出错,也不能承诺困难证明一交就能停息。正规法律与财务服务可能收费,预收费本身不是诈骗的充分证据;不可接受的是虚假保证、隐瞒用途和违法操作。债务梳理也不等于应当借新还旧,新的融资可能扩大成本。还款压力应被认真对待,而非被用来兜售唯一上岸机会。
✅ 遇到这种情况,怎么防
1. 列清本金、费用、期限与收入,直接向实际机构核实协商渠道。
2. 审查中介服务与收费,不相信百分百减免、关系疏通等承诺。
3. 提交真实材料,保护敏感账户信息,拒绝虚假投诉和新债套旧债。
🆘 已经操作或付款怎么办
已经支付可疑服务费,保存合同、承诺、收费和实际履行记录,向平台或相应投诉渠道反映,涉嫌诈骗及时报警。同步与实际债权人保持正常沟通,不能因中介说已处理就停止核实应履行的义务。涉及违规收费和催收,可依法提出具体异议;如需法律帮助,选择身份可核实的专业服务,不继续向陌生人支付所谓最后结案款。
🛑 记住这一句
协商可以申请,结果不能由陌生中介先行保证。
📌 报道与信息来源
信息收集于互联网。