
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
检察机关公开案件关注以虚假交易等方式骗取运费险赔付的行为。正常保险保障应依据真实交易、退货和保险条款提出申请。
🎭 常见过程,分步看清
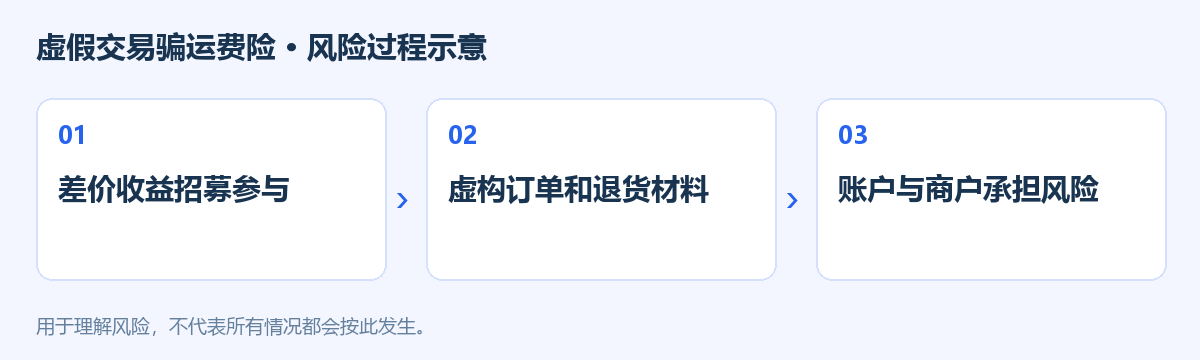
1️⃣ 差价收益招募参与
有人招募你按指令买退商品,保证每天固定赚保险差价,应核查实际业务。退货权用于真实消费问题,不能被包装成无需消费需求的稳定理财产品。
2️⃣ 虚构订单和退货材料
进一步要求提供店铺、账号或配合制作并不存在的物流与交易记录,应拒绝。所谓程序自动执行也不能使虚假材料变真实,不要下载不明批量操作工具。
3️⃣ 账户与商户承担风险
出现理赔核查、账户限制或平台追问,上家要求统一口径、删除记录或补交解封费,应停止。不能为了保住佣金继续扩大虚假业务,也不要让亲友账号接替。
⚠️ 真正的风险在哪里
真实退货与运费险理赔可能因条款产生费用差异,不能仅看到差额就认定违法。问题在于是否故意虚构保险事故、交易和材料等事实,具体责任应依法判断。自动化技术本身有正常用途,但不能成为否认实际控制与参与的理由。商户需要核实合作推广和订单真实性,消费者也应保留真实退货凭证,不因网络教程说平台有漏洞就尝试获利。
✅ 遇到这种情况,怎么防
1. 只基于真实交易和条款理赔,不参与虚构店铺、物流或订单。
2. 不出借购物、店铺和支付账户,不安装来源不明的操作工具。
3. 核查异常时如实提供材料,不接受删记录或付费解封要求。
🆘 已经操作或付款怎么办
已经参与可疑安排,保存招募、订单、理赔与收付款记录,停止后续操作,向平台、保险机构或警方如实说明。对正常交易被误判的情况,可通过正式申诉渠道提交证据。不要销毁货物和记录或转移资金逃避核查,也不继续招募他人来补交保证金。若担心法律责任,应就具体事实咨询专业人士,不相信上家一句全部由我负责。
🛑 记住这一句
保险理赔基于真实事实,不是批量虚构订单的收入来源。
📌 报道与信息来源
信息收集于互联网。