
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
金融监管部门公开提示,有人借以房养老名义诱导老人抵押房屋,再把借款投向其推荐的高息项目。该模式不能与正规养老金融产品混为一谈。
🎭 常见过程,分步看清
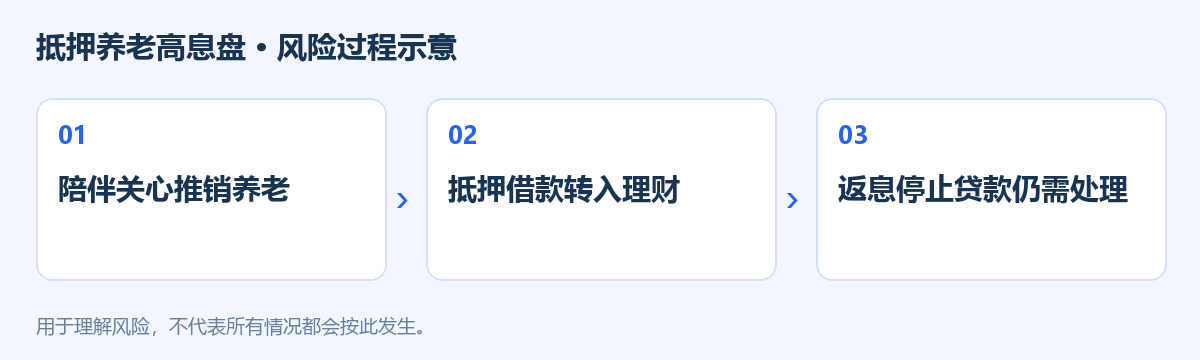
1️⃣ 陪伴关心推销养老
业务员长期陪伴、送礼,再推荐用房产换稳定收益,仍需独立审查。关心可以是真实互动,但不能替代对经营主体、产品、资质和资金关系的判断。
2️⃣ 抵押借款转入理财
签署贷款、抵押、担保或授权文件前,把每份义务看清。不要签空白文件,也不相信工作人员说这些只是流程;借款人、收款人和理财经营者可能并非同一主体。
3️⃣ 返息停止贷款仍需处理
前几个月按时返息,不能证明长期足以偿付贷款。项目暂停付款时,房屋抵押相关问题仍可能存在,不应再抵押其他资产或招募亲友来填补缺口。
⚠️ 真正的风险在哪里
养老安排可以有多种合法产品,应区分具体结构,不能把所有以房养老一概称为骗局。也不能未经审查就断言遇骗后的贷款必然有效、必然拍卖或必然无需偿还;合同和授权真实性需要具体判断。重大财产决定可以邀请本人信任的人或专业人士协助,但不应把子女在场说成成年人决定的必备法律条件。保护自主选择与充分知情应同时做到,不以年龄否定个人能力。
✅ 遇到这种情况,怎么防
1. 核实产品和资质,把房产融资、理财及担保文件分别审查。
2. 不签空白或不理解的授权,不靠口头保息决定抵押住房。
3. 邀请可信支持或专业人员核对,评估返息停止后的居住和偿付安排。
🆘 已经操作或付款怎么办
已经办理,尽快取得全部合同、公证、抵押和转账材料,向实际金融机构核实义务并咨询正规法律帮助。涉嫌欺骗或冒用及时报警,不自行销毁文件或转移财产。不要再付撤押关系费,也不向新项目投入以回补旧项目。出现诉讼或执行通知及时独立核实与应对,并寻求可用的生活支持。
🛑 记住这一句
房屋抵押的责任,不会因另一份高息承诺而自动消失。
📌 报道与信息来源
信息收集于互联网。