
🔎 启橙科技揭秘
根据公开资料独立撰写。以下分析和示意图用于风险识别,不是案件现场还原。
📰 先看公开信息
海南金融监管局发布过警惕非法代理退保的风险提示。监管关注的并非消费者正常提出异议,而是借退保服务获取费用、侵害权益的行为。办理前应了解退保结果和保单权益变化。
🎭 常见过程,分步看清
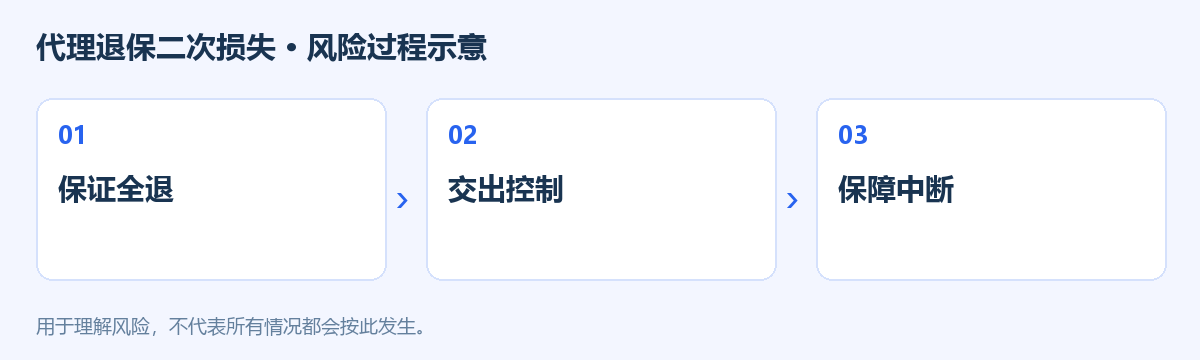
1️⃣ 保证全退
招揽者先把复杂保单概括成买错了、一定能全退,再用内部关系降低你的疑虑。实际能退多少、是否涉及销售问题,需要看合同、投保过程和证据。只凭电话里的保证,无法得出每一份保单都应退或都能拿回全部已交费用的结论。
2️⃣ 交出控制
签约后,对方可能要求预付服务费,收走保单资料,甚至代接保险公司的核实电话。授权范围越不清楚,越难知道其提交了什么材料。正常咨询应允许你阅读和确认文件,而不是要求按陌生脚本编造事实或把手机、验证码全部交出去。
3️⃣ 保障中断
退保完成并不代表问题结束。需要检查原保障何时终止、退回金额是否被截留,以及新保险是否已经正式承保。若对方立即推荐另一个投资或保险产品,应把它作为新的决策重新审核,不能因为退费到账就默认下一项也可靠。
⚠️ 真正的风险在哪里
退保是一项需要结合需求的合同处理,不应由营销话术替你决定。消费者可能有正当退保、投诉或寻求律师帮助的需要,不能把所有代理服务都视为违法;但保证结果、隐瞒收费、伪造材料和控制通信,是必须停止并核实的风险信号。旧保单退出后,年龄、健康状态和新产品条款都可能影响后续选择,不能把两份保单简单理解为无成本互换。
✅ 遇到这种情况,怎么防
1. 先联系保险公司官方客服,分别询问退保金额、手续、保障终止时间和可以提出异议的渠道。
2. 如需第三方帮助,核实资质、服务范围和费用,保留合同;不签空白授权,不提供支付验证码。
3. 真实反映投保过程并保存原始材料,不按他人要求虚构疾病、代签或销售误导事实。
🆘 已经操作或付款怎么办
怀疑代理越权时,尽快通知保险公司核实办理进度,书面说明授权争议,并检查联系方式和账户权限。保存收费、聊天及提交材料,按实际问题投诉或报案。若保障已终止,及时向专业人员咨询后续安排,但不应因焦虑立即购买陌生人推销的新产品。
🛑 记住这一句
退回多少钱与失去哪些保障要一起看,内部渠道的保证不能代替合同和证据。
📌 报道与信息来源
信息收集于互联网。